Interview mit Constantin Prinz zu Salm-Salm zu nachhaltigen Investmentstrategien und umsichtigem Risikomanagement
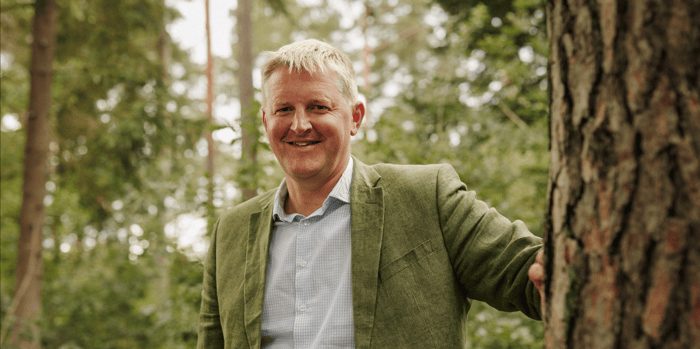
Photo credit: Peter Bender
Constantin Prinz zu Salm-Salm
Salm Global Land ist ein weltweit agierender Asset Manager in Naturalkapital mit Stammsitz in Wallhausen, Rheinland-Pfalz und operativen Präsenzen in den Vereinigten Staaten und Neuseeland. Mit einem Assets-under-Management-Volumen von rund 1,5 Milliarden Euro verfolgt Salm Global Land erfolgreich sein Ziel, die führende Adresse in Europa für globale Investitionen in Land- und Forstwirtschaft zu sein.
In diesem Interview gibt Constantin Prinz zu Salm-Salm, geschäftsführender Gesellschafter von Salm-Salm & Partner, wertvolle Einblicke in die Investmentstrategie des Hauses, das umsichtige Risikomanagement und in die Erreichung nachhaltiger Wertschöpfung und stabiler Erträge seiner Timberland-Investments.
Das Interview wurde von Hubert Langer, Senior Advisor, Sustainableconsult, geführt.
Q1: Entstehung des Timberland-Bereichs und Attraktivität der Anlageklasse
Die Familie Salm blickt auf eine jahrhundertelange Erfahrung in der Forst- und Landwirtschaft zurück. Ihr Vater, Michael Prinz zu Salm-Salm, gründete 1990 mit Salm-Salm & Partner eine klassische Vermögensverwaltung. Wie ist aus der Verbindung dieser beiden Welten – Kapitalmarkterfahrung auf der einen sowie langjährige unternehmerische Erfahrung in der Forst- und Landwirtschaft auf der anderen Seite – Salm Global Land entstanden?
Die Unternehmensgruppe Salm hat durch ihre langjährige Erfahrung in der Vermögensverwaltung, fundierte Expertise in der Ansprache von (potentiellen) Investoren, in der Umsetzung von Kundeninteressen sowie in der Betreuung von Investorenmandaten aufgebaut. Klassische Themen wie die Strukturierung von Investmentprodukten, die Durchführung von Kapitalmarkt-Investments sowie die Berücksichtigung der üblichen Compliance- und Geldwäsche-Prüfungen sind bestens bekannt. Darüber hinaus ermöglicht die tiefe und generationenübergreifende Verwurzelung in Weinbau, Land- und Forstwirtschaft der Familie Salm, die operativen Anforderungen sowie die strategischen Erfordernisse von Naturalkapital-Assets erfolgreich zu erfüllen.
Ich selbst durfte bereits mit 18 Jahren von meinem Großvater die tägliche Arbeit im familieneigenen Forstbetrieb übernehmen. Als nach der Finanzkrise 2008 erste Kunden Interesse an Waldinvestments zeigten, konnten wir ihre Anlageziele mit unserer forstlichen Expertise verbinden: Wir kannten die besonderen Anforderungen und Risiken der Anlageklasse, entwickelten passende Investitionsmöglichkeiten und waren zugleich in der Lage, die Forstflächen selbst erfolgreich zu bewirtschaften. Das ist bis heute die Basis, auf der Salm Global Land gründet.
Zumeist findet man im Markt entweder Forstmanager, die langjährige Erfahrung in der Waldwirtschaft besitzen, aber nicht über die notwendigen Kenntnisse in der Strukturierung von Kapitalmarktprodukten verfügen, oder Finanz- und Strukturierungsexperten, die mit den Besonderheiten der Planung und Bewirtschaftung von Waldarealen wenig Erfahrung haben. Salm Global Land ist es gelungen, die beiden Themenbereiche Kapitalanlage und Waldmanagement aufgrund eigener Expertise maßgeschneidert für Kunden zusammenzuführen und hochwertige Forstinvestments anzubieten, die attraktive Renditen ermöglichen. Eine Kombination, die sich in dieser Erfahrungstiefe selten wiederfindet und unser USP, unser Alleinstellungsmerkmal, ist.
Und was macht Wald aus Ihrer Sicht zu einer attraktiven Anlageklasse für institutionelle Investoren?
Waldinvestments erfreuen sich in letzter Zeit – gerade von institutioneller Investorenseite – immer größerer Beliebtheit. Dies liegt einerseits an der geringen Korrelation der Wertentwicklung mit den klassischen Anlageklassen (insbesondere Aktien und Anleihen) sowie andererseits an der Robustheit und Wertstabilität von Waldinvestments. Bewertungstechnisch lassen sich Forstareale als eine Kombination von zwei Komponenten sehen: einerseits der Grund und Boden, der einen fundamentalen Wert besitzt und einen Inflationsschutz bietet, sowie andererseits das aufstehende Holz, der Forstbestand, welcher bei konsequenter Waldbewirtschaftung einen regelmäßigen, stabilen Cashflow liefert.
Q2: Bewirtschaftung und nachhaltige Wertschöpfung
Neben der Auswahl eines geeigneten Forstinvestments ist die langfristige Bewirtschaftung entscheidend für dessen wirtschaftlichen Erfolg. Dazu gehören unter anderem Baumartenwahl, Pflanzung, Durchforstung, Erntezeitpunkte und Wiederaufforstung. Worauf achten Sie bei der Entwicklung solcher Bewirtschaftungspläne besonders? Und wie verbinden Sie eine nachhaltige und standortangepasste Bewirtschaftung mit dem Ziel, langfristig hohe und stabile Wachstumsraten zu erzielen?
Zunächst zur Auswahl eines geeigneten Forstinvestments. Für uns ist das wichtigste Kriterium, in einem Land zu investieren, das sehr hohe Rechtssicherheit bietet. In Anbetracht des langen Planungshorizontes bei Forstinvestments benötigen wir generationenübergreifende Verlässlichkeit in Bezug auf Vertragswirksamkeit und Eigentumsrechte. Als zweites Kriterium ist für uns ein gut entwickelter und gut funktionierender Forstsektor wichtig. Dies betrifft sowohl die Breite an Sägewerken und Abnehmern als auch die Verfügbarkeit von Forstdienstleistern. Das drittwichtigste Kriterium ist für uns die Qualitätsbewertung des zum Ankauf stehenden Forstareals. Hierbei ist nicht nur der zum Kaufzeitpunkt vorhandene Waldbestand von Relevanz, sondern es sind vor allem die ökologischen Rahmenbedingungen des Areals in Bezug auf die Niederschlagsmenge, die Wachstumsraten der jeweiligen Baumarten sowie die Bodenqualität entscheidend für ein mögliches Forstinvestment.
Unser Unternehmensziel ist es, durchgängig qualitativ hochwertiges Holz wachsen zu lassen. Dafür entwickeln wir einen Bewirtschaftungsplan, der unter anderem konkretisiert, wie gute Holzqualitäten weiterentwickelt und bestehende schlechtere Holzqualitäten in der Frühphase des Wachstums verkauft werden können. Ein Bewirtschaftungsplan ist für uns dabei eher eine Inventur und eine Fortschreibung der Inventur, die mindestens einmal jährlich in Abhängigkeit von den biologischen Besonderheiten und der ökologischen Verträglichkeit der Baumarten flexibel angepasst wird.
Langfristig hohe und stabile Wachstumsraten über die Forstareale hinweg erreichen wir – kurz gesagt – durch Diversifikation. Diversifikation über Regionen, Baumarten und über Laufzeiten bzw. das Alter der Bäume, wobei wir aber jeweils die stehenden Holzvorräte, den Forstbestand, im Blick behalten, um kurzfristig über Holzeinschlag-Aktivitäten entscheiden zu können.
Unser Geschäftsansatz ist es nicht, einen isolierten Forstbetrieb in einer Wachstumsregion zu kaufen, der abhängig ist von nur zwei, drei Baumarten. Bei Salm Global Land beabsichtigen wir, durchgängig in unterschiedlichen, rechtssicheren Regionen weltweit zu investieren (Nordeuropa, Neuseeland, gegebenenfalls Australien und die USA). Dabei teilen sich die USA in drei Investment-Schwerpunktregionen auf: den Nordwesten, den Südosten und den Nordosten. Gut diversifizierte Portfolios glätten schließlich auch die zu erwartenden Cashflows. Keiner ist davor gefeit, dass in einer Region ein Sägewerk schließt und die Forsterlöse dann für eine gewisse Zeitperiode fallen. Durch gute Diversifikation können diese fehlenden Cashflows jedoch durch zusätzlichen Holzeinschlag innerhalb eines Forstareals in einer anderen Region aufgefangen werden. In unseren großen institutionellen Portfolios gelingt es uns dementsprechend auch gut zu diversifizieren – mit zumeist sieben bis neun großen Waldgrundstücken, die weltweit verteilt sind.
Q3: Risikoeinschätzung und -mitigation
Forstinvestments sind verschiedenen physischen Risiken – etwa Sturm, Feuer, Trockenheit oder Schadinsekten – sowie kommerziellen Risiken wie schwankenden Holzpreisen, Absatzrisiken oder steigenden Bewirtschaftungskosten ausgesetzt. Wie beurteilen Sie diese Risiken bereits vor dem Ankauf eines Forstinvestments und welche Möglichkeiten bestehen, sie anschließend durch eine aktive Bewirtschaftung zu reduzieren? Und wie verändert der Klimawandel Ihre Einschätzung der langfristigen Attraktivität und des Risikoprofils einzelner Forstregionen?
Zur Steuerung der kommerziellen Risiken ist es uns wichtig, dass wir, wie vorhin erwähnt, in einer Region investieren, in der ausreichend Sägewerke vorhanden sind, damit man nicht von einem oder von einigen wenigen Abnehmern abhängig ist. Natürlich ist es auch wichtig zu berücksichtigen, in welchem Radius sich diese Sägewerke um das Forstareal befinden und wie wirtschaftlich stabil diese Unternehmen sind, um dauerhafte Abnehmer für Holz sein zu können.
Steigende Bewirtschaftungskosten, insbesondere bei den aktuell hohen Dieselpreisen, sind ein operatives Risiko, welches uns weltweit trifft und unsere Marge unter Druck setzt. Dies muss man bei seiner Kalkulation im Griff behalten.
Meine größere Sorge ist jedoch manchmal die Verfügbarkeit von Holzarbeitern, die kurzfristig einsetzbar sind. Dies ist gerade in Situationen wichtig, in denen es preisliche Opportunitäten für den Holzverkauf gibt. Grundsätzlich ist es wichtig, dass es einen Markt gibt, der einen Wettbewerb zwischen den Dienstleistern – und zwar zwischen allen Dienstleistern – ermöglicht, damit die Kosten in einem akzeptablen Rahmen bleiben.
Forstareale, in deren Umgebung es keine Sägewerke gibt, sind für uns eine „red flag“. Ebenso ist eine Region, in der es keinen Wettbewerb zwischen Forst-Dienstleistern gibt, eine „red flag“ und somit für uns keine gute Investmentregion.
Zur Berücksichtigung der Risiken des Klimawandels ist es uns ganz wichtig, Forstflächen zu kaufen, bei denen es Puffer gibt. Puffer insbesondere in Bezug auf die Niederschlagsmengen. Wenn ich beispielsweise in den USA in einer Region einen durchschnittlichen Niederschlag von 1.500 mm habe, dann können in einem Jahr auch 1.300 mm Niederschlag reichen. Wenn ich aber in einer Region mit durchschnittlich nur 500 mm Niederschlag investiere und es bleiben 100 mm Niederschlag weg, dann habe ich keinen Puffer mehr. Puffer für Klimaschwankungen zu haben, ist entscheidend.
Eine der schwierigsten Regionen in Bezug auf den Klimawandel ist im Moment Mitteleuropa. Die Forstflächen in den USA sind nicht so stark betroffen wie diejenigen in Mitteleuropa, Neuseeland ist ebenfalls weniger stark betroffen. Skandinavien verzeichnet durch den Klimawandel tendenziell sogar eher leicht steigende Zuwachsraten im durchschnittlichen Baumwachstum, da durch häufigere warme Tage längere Vegetationszeiten ermöglicht werden.
Grundsätzlich versuchen wir, die physischen Risiken durch ein gründliches Vor-Ort-Management in den Wäldern zu minimieren. Dies bedeutet beispielsweise, nicht zu viel Vorrat in den Forstarealen vorhanden zu haben, der den physischen Risiken ausgesetzt wäre. Darüber hinaus ist das Anlegen von Feuerschneisen in den Wäldern in den USA entscheidend. Wichtig ist außerdem, dass der Unterwuchs nicht ungezügelt aufwächst und dass kein Restholz aus der Durchforstung der Kiefern liegen bleibt. Die meisten Waldbrände in den USA entstehen übrigens nicht im Wirtschaftswald, sondern in den Nationalparks, wo Unterwuchs nicht entfernt wird und die Natur sich selbst überlassen ist. Für uns ist es daher auch ein Ankaufskriterium, zu prüfen, ob in den Nachbararealen des geplanten Ankaufsareals der Wald bewirtschaftet wird.
Schließlich ist es wichtig, die Wirtschaftswege freizuhalten. Das Ziel muss sein, dass man jederzeit in der Lage ist, Holz zu transportieren. Nur so kann man effizient Holzeinschläge durchführen und bei günstiger Nachfragesituation, also höheren Verkaufspreisen, zeitnah Holz anliefern.
Was mir im Laufe der Jahre immer bewusster geworden ist: wie wichtig das Vorratsmanagement ist – also die Vorräte abzuschöpfen und damit auch das Risiko zu entnehmen. Man braucht einen gewissen Holzvorrat, damit es ein starkes Holzwachstum gibt, wir sagen „Holz wächst an Holz“. Aber der Vorrat ist in jedem Betrieb auch Risiken durch Schadinsekten, Brand und Feuer ausgesetzt. Zu viel Holz auf einem Hektar wachsen zu lassen ist nebenbei auch nicht gut, weil damit insgesamt die Zuwachsraten zurückgehen. Darauf zu achten, im Produktionsoptimum zu bleiben, ist letztendlich auch das, was dann die Rendite treibt.
Q4: Portfolioallokation und Diversifikation
Salm Global Land investiert in etablierte Forstregionen wie die USA, Neuseeland und die nordischen Länder sowie selektiv in weitere europäische Märkte. Die einzelnen Regionen unterscheiden sich hinsichtlich Baumarten, Rotationszyklen, Absatzmärkten, Währungen und Risikoprofilen. Nach welchen Kriterien stellen Sie daraus ein diversifiziertes Timberland-Portfolio zusammen? Und welche Rolle spielen dabei die Diversifikation über Regionen, Baumarten, Altersklassen, Währungen und Endmärkte?
Für die Zusammenstellung eines Waldportfolios ist für uns der dominante Markt die USA. Dort ist ein großes Volumen vorhanden und eine breite Diversifikation an Forstarealen möglich. Danach berücksichtigen wir für ein Portfolio direkt den starken finnischen Markt. Mitteleuropa, insbesondere Deutschland, wird selektiv berücksichtigt. Großbritannien haben wir fortlaufend im Fokus. Schließlich berücksichtigen wir eine Beimischung von Forstarealen in Neuseeland, nicht zuletzt auch bezüglich der Möglichkeit zur Generierung von CO₂-Zertifikaten.
Unser grundsätzlicher Ansatz ist, dass wir diversifiziert sein möchten nach den Baumarten, nach den Regionen, durchaus auch nach Währungen und nach den Baum-Rotationen. In den USA haben wir beispielsweise die kürzesten Rotationen bei der Kiefer, dann kommt Neuseeland und am Ende der Kette ist Europa zu nennen.
Der Schwerpunkt unserer Timberland-Fonds liegt auch künftig auf diversifizierten Portfolios mit Forstflächen in den USA, Ozeanien und Europa, insbesondere Finnland. Auf individuelle Vorgaben von Investoren gehen wir flexibel ein: Wenn ein Kunde beispielsweise keine USD-Anlagen halten darf, können wir gezielt attraktive Forstflächen in Europa auswählen.
In Bezug auf die Hauptbaumart sind wir, auch weltweit gesehen, immer noch auf das Nadelholz fokussiert. Der Vorteil, lange, gerade Bretter sägen zu können, die guten Transportmöglichkeiten und die kurzen Umtriebszeiten sind weiterhin die dominanten Argumente für diese Baumart. Die Bestrebungen in Deutschland, mehr Laubwald zu pflanzen, sehen wir. Diese müssen dann aber auch von der Industrie mitgetragen werden, sonst läuft man Gefahr, am Markt vorbeizuproduzieren.
Wo es bei uns keine Kompromisse gibt, ist das Thema Eigentumsrechte. Wir werden in keinen Regionen investieren, in denen wir Rechtsrisiken sehen, auch wenn sich dort gegebenenfalls hohe Renditen erzielen lassen sollten.
Q5: Renditeprofil von Forstinvestments
Institutionelle Investoren betrachten nachhaltige Real Assets zunehmend als eigenständigen Bestandteil ihrer strategischen Asset Allocation. Wie ordnen Sie Timberland hinsichtlich Rendite und Risiko ein? Welche Renditen halten Sie langfristig für realistisch, und aus welchen Ertragskomponenten – etwa laufenden Holzerlösen, biologischem Wachstum, Landwertentwicklung sowie zusätzlichen Erlösquellen wie CO₂-Zertifikaten – setzt sich die Gesamtrendite eines Forstinvestments typischerweise zusammen?
Grundsätzlich gilt: Die Hauptwerte sind in Grund und Boden gebunden und die Vorräte muss ich managen. Wenn ich für einen längeren Anlagezeitraum die Wahl habe zwischen einem Forstinvestment und einer Staatsanleihe, würde ich immer ein Forstinvestment präferieren. Wenn ich bei einer Staatsanleihe nach zehn oder zwanzig Jahren meinen Nominalwert zurückerhalte, ist, auf Kaufkraftbasis gesehen, schon ein Teil davon weginflationiert. Bei Forstinvestments kann ich dagegen davon ausgehen, dass meine Kaufkraft durch das Investment in Grund und Boden mindestens erhalten bleibt.
Investments in einen Fonds haben gegenüber individuellen Einzelmandaten den Vorteil der besseren Diversifikation, der Skaleneffekte und bieten vielleicht auch die Möglichkeit, Forstgrundstücke zu akquirieren, die man aufgrund des Kaufpreises auf Einzelmandatsbasis sonst gar nicht erwerben kann. Auch die Zusatzerlöse, zum Beispiel aus der Nutzung von Windenergieanlagen, lassen sich bei Fondsinvestments tendenziell besser prognostizieren, was bei einem Investment in ein Einzelgrundstück in dieser Form nicht so leicht möglich ist.
Unsere Renditen aus den Investments lagen in den vergangenen Jahren zwischen vier und acht Prozent. Dies setzt sich zusammen aus den laufenden Cashflows aus den Holzerlösen, die stark regionsabhängig sind und zwischen 0,5 und 3 Prozent Rendite bringen. Auch das biologische Wachstum ist unterschiedlich stark und liegt in einer Bandbreite zwischen zwei und sechs bis sieben Prozent Rendite. Die Landwertentwicklung der letzten dreißig Jahre kann als Inflationsschutz plus einem leichten Upside gesehen werden. Zusätzliche Erlösquellen sind dann noch willkommene Renditetreiber, die nach Region und Anlagekategorie strategisch oder opportunistisch genutzt werden können. Diese Zusatzerträge können aus Verpachtungserlösen von Windenergie- oder Solaranlagen kommen. Auch CO₂-Zertifikate oder Ökopunkte können die Rendite erhöhen. Aus unserer Sicht wäre es aber unseriös, ein konkretes Renditevolumen für die möglichen Zusatzerlöse zu nennen. Hierfür sind die Unsicherheiten über die Realisierung dieser Erträge zu hoch. Die Goldgräberstimmung ist bei den Windenergieanlagen grundsätzlich vorbei und die Märkte für CO₂-Zertifikate außerhalb Neuseelands bzw. für Biodiversitätsprämien sind noch nicht genügend entwickelt. Deswegen nennen wir nur die grundsätzlich erreichbaren Renditeniveaus und arbeiten gleichzeitig hart daran, mögliche Zusatzerlöse für die Investoren zu realisieren.
Kontakt: Hubert Langer, Langer@sustainableconsult.de
Published by
 investESG