Die EmpCo-Richtlinie beendet nicht den Markt für Carbon Credits. Sie verändert die Anforderungen an ihre Verwendung und Kommunikation. Für Unternehmen und Investoren rücken Transparenz, Nachvollziehbarkeit und Qualität nun in den Fokus.
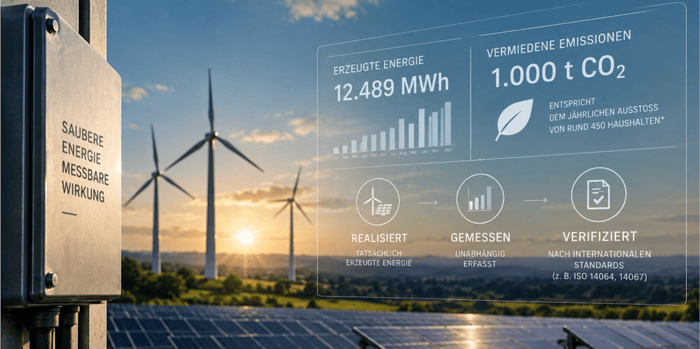
Photo credit: KI
Gemessen statt prognostiziert: Die Netzeinspeisung erneuerbarer Anlagen bildet die Datenbasis Ex-post verifizierter CO₂-Zertifikate.
Es folgt ein Gastkommentar der DF Deutsche Finance Capital GmbH.
Seit dem 27. September 2026 sind die Vorgaben der EmpCo-Richtlinie (EU) 2024/825 anzuwenden. Für Unternehmen bedeutet dies: Umweltaussagen müssen klar belegt, transparent und nachvollziehbar sein. Das bedeutet jedoch nicht das Ende von Carbon Credits oder des freiwilligen Kohlenstoffmarktes – ganz im Gegenteil.
Die Regulierung betrifft in erster Linie die Art und Weise, wie Unternehmen gegenüber Verbrauchern mit Umwelt- und Klimavorteilen werben. Investitionen in Klimaschutz und Carbon Credits bleiben grundsätzlich möglich, sofern die damit verbundenen Aussagen nachweisbar und nicht irreführend sind.
„Die EmpCo-Richtlinie beendet nicht den Markt für Carbon Credits. Sie verändert den Maßstab: Transparenz, Nachvollziehbarkeit und Qualität werden entscheidend.“
Das Etikett fällt, die Verantwortung bleibt
Die Richtlinie untersagt eine bestimmte Form der Kommunikation, nicht das Instrument. Denn auch ambitionierte Reduktionsstrategien lösen ein grundlegendes Problem nicht: Unternehmen werden auf absehbare Zeit weiterhin Emissionen haben, die sich technisch oder wirtschaftlich nicht vollständig vermeiden lassen. Damit verändert sich die entscheidende Frage. Nicht: Kompensiert ein Unternehmen? Sondern: Welche Qualität akzeptiert es für die Kompensation seiner verbleibenden Emissionen?
Je stärker Klimastrategien geprüft und dokumentiert werden, desto wichtiger wird die Belastbarkeit der eingesetzten Carbon Credits. Was gegenüber Wirtschaftsprüfern, Kapitalgebern und Geschäftspartnern bestehen soll, muss messbar, nachvollziehbar und überprüfbar sein.
Ex-ante und Ex-post: Zwei Qualitätslogiken
Der freiwillige Kohlenstoffmarkt steht an einem Wendepunkt. Nach Jahren starken Wachstums rückt heute eine Frage in den Mittelpunkt: Welche Carbon Credits halten einer belastbaren Qualitätsprüfung tatsächlich stand? Die Antwort beginnt bei einer grundlegenden Unterscheidung: Wird eine Emissionsminderung zertifiziert, bevor sie eingetreten ist – oder erst danach? Genau hier trennen sich Ex-ante und Ex-post Zertifikate.
Bei Ex-ante-Zertifikaten wird eine zukünftig erwartete Emissionsminderung gegenüber einem angenommenen Referenzszenario bewertet. Die Qualität hängt damit wesentlich von Annahmen über eine zukünftige Entwicklung ab, die zum Zeitpunkt der Zertifizierung noch nicht eingetreten ist.
Die Ex-post-Logik kehrt die Reihenfolge um. Zertifiziert wird erst, was wirklich eingetreten, gemessen und unabhängig verifiziert ist, etwa die geeichte Netzeinspeisung einer Photovoltaik- oder Windkraftanlage, quantifiziert nach ISO 14064-2, verifiziert nach ISO 14064-3 durch unabhängige Dritte und in einem revisionssicheren Register geführt. Der Unterschied ist grundlegend: Nicht eine erwartete Wirkung wird zertifiziert, sondern eine bereits realisierte Emissionsminderung. Damit werden bestimmte Risiken prognosebasierter Modelle strukturell und konzeptionell eliminiert.
Vom Mengenmarkt zum Qualitätsmarkt
Damit verändert sich auch die wirtschaftliche Logik des Marktes. In einem Qualitätsmarkt steigt nicht der Preis jedes CO₂-Zertifikats, sondern der Preis jener Zertifikate, die Käufer auch morgen noch einsetzen können. CSRD, EmpCo und die wachsende Prüfungstiefe verknappen das verwendbare Angebot, während die Nachfrage aus Scope-3-Zielen und Lieferketten stetig zunimmt.
Und genau hier entsteht auch eine Investitionsperspektive. Der Argentum Viridis Carbon Credits Fund (AVCCF), zu dem die DF Deutsche Finance Capital GmbH professionellen und semiprofessionellen Anlegern Zugang bietet, investiert ausschließlich in Ex-post verifizierte Carbon Credits nach dem nationalen Kohlenstoffstandard (nCS) auf Basis von ISO 14064 und ISO 14067. Die Emissionsreduktionen erfolgen in Deutschland, in Photovoltaik-, Wind- und Wasserkraftanlagen, Blockheizkraftwerken sowie Waldbeständen. Die ISO-Zertifizierungen beziehen sich auf die Prozesse des Herstellers Silva Viridis GmbH. Der Fonds erwirbt ausschließlich bereits erzeugte Zertifikate und verfolgt ein nachhaltiges Anlageziel im Sinne des Art. 9 SFDR.
Kapital setzt den Maßstab
Mit steigenden Anforderungen an Qualität, Nachweisbarkeit und Wirkung verändert sich die wirtschaftliche Logik des Marktes. Nicht mehr allein der Preis entscheidet, sondern ob die Emissionsminderung tatsächlich erfolgt, messbar und nachvollziehbar ist. Professionelles sowie institutionelles Kapital finanziert genau diese Qualität und Wirkung. Der 27. September markierte deshalb einen Übergang: vom Versprechen zur realisierten Minderung, vom Etikett zum belastbaren Nachweis, von der Menge zu Qualität und Wirkung. Wer diesen Wandel früh erkennt, kann auf beiden Seiten profitieren: Unternehmen sichern sich Zugang zu belastbaren Ex-post Carbon Credits. Investoren positionieren sich über den AVCCF früh auf der Angebotsseite eines Marktes mit steigender Nachfrage nach hochwertigen Zertifikaten.
Hier erfahren Sie mehr über Fonds zum CO₂-Zertifikatehandel der DF Deutsche Finance Capital GmbH.
Wichtige Hinweise: Der Argentum Viridis Carbon Credits Fund SCSp, SICAV-FIAR ist ein reservierter alternativer Investmentfonds (RAIF) und wird nicht von der CSSF beaufsichtigt. AIFM: Cresvia Capital Fund Management S.A. Der Fonds richtet sich ausschließlich an professionelle und semiprofessionelle Anleger im Sinne des KAGB; der Vertrieb an Privatanleger ist ausgeschlossen. Risikoindikator 6 von 7; Anleger können einen erheblichen Teil oder ihre gesamte Anlage verlieren. Die SFDR stellt keine Kennzeichnungsregelung dar; hinsichtlich der SFDR-Klassifizierung bestehen die im Emissionsdokument beschriebenen regulatorischen Unsicherheiten. Der Beitrag gibt die Einschätzung des Autors wieder und stellt weder ein Angebot noch eine Anlageberatung dar. Maßgeblich sind allein Emissionsdokument und Basisinformationsblatt, erhältlich bei der DF Deutsche Finance Capital GmbH.
Published by
 investESG